会计咨询与会计服务 理解“会计服务”的内涵、边界与价值
在企业经营与公共管理的语境中,“会计服务”常被作为一个总括性概念使用,而“会计咨询”往往被视为其中的高端或延伸部分。厘清二者的关系,需要回到“会计服务”本身的内涵、边界与价值上来理解。
一、什么是会计服务
会计服务是指由专业会计机构或会计人员,依托会计核算方法与相关法规,为企事业单位、社会组织及个人提供的与财务信息生成、使用和管理相关的专业服务。其核心特征是:以会计准则和财税法规为依据,以财务数据为对象。
从业务形态看,会计服务大致涵盖以下几个层次:一是基础核算类服务,如代理记账、账务处理、报表编制;二是合规申报类服务,如纳税申报、汇算清缴、社保公积金代办;三是鉴证类服务,如审计、验资、专项审核;四是管理与决策支持类服务,即通常所说的会计咨询,包括财务制度设计、预算管理、成本控制、税务筹划、内控建设、投融资财务顾问等。
由此可以说,会计咨询是会计服务谱系中的高阶环节。狭义上,会计服务有时被特指为基础代理记账等事务性工作;广义上,它应当包含咨询在内的完整专业服务链条。
二、基础会计服务与会计咨询的差异
两者在服务逻辑上存在明显区别。基础会计服务重在“记录与合规”,即把 already 发生或正在发生的经济业务准确反映为财务信息,并按期向税务机关、监管部门等报送,工作成果多是凭证、账簿、报表和申报表,评价标准是准确、及时、合规。
会计咨询则重在“分析与建议”,面向未来或面向特定问题,工作成果往往是方案、报告、模型或制度文本,评价标准是建议是否切中问题、是否具有可操作性和经济性。举例来说,代理记账回答的是“账怎么做、税怎么报”,而会计咨询回答的是“公司该选择何种组织形式、如何设计股权与税负结构、成本核算体系怎样支撑定价决策”。
这种差异也带来服务节奏与收费模式的不同:基础服务往往是周期性的、标准化的、按户计费;咨询服务则多是项目制的、非标准化的、按项目或按人天计费。
三、会计服务的价值不止于“记账”
在实务中,中小企业尤其容易把会计服务简单等同于“找个人做账报税”,从而低估了这一专业领域的价值。事实上,高质量的会计服务至少在三方面产生实际收益。
其一,合规价值。财政、税务、市场监管等领域的监管要求日益细化,会计服务的首要意义在于帮助企业守住合规底线,减少因申报错误、账务混乱带来的行政处罚、信用降级和涉税风险。
其二,信息价值。规范、及时、可比的财务信息,是企业主理解自身经营状况的基础。许多小微企业的管理困境,并非缺乏市场机会,而是缺乏将业务数据转化为财务判断的能力。会计服务提供的报表体系和管理台账,可以据此搭建最初步的经营仪表盘。
其三,决策价值。这正是会计咨询发挥作用之处。通过预算编制、成本分析、税务筹划和内控梳理,会计专业人员可以为企业重大经营决策提供量化的支持依据,帮助企业在扩张、融资、转型等关键节点上少走弯路。
四、如何选择与用好会计服务
第一,明确自身需求层次。初创期和业务单一的企业,可优先解决代理记账与纳税申报的合规问题;业务趋于复杂、有融资或扩张计划的企业,则应当引入咨询类服务,对财务体系做前瞻性设计。
第二,关注服务机构的专业结构与资质。基础核算能力与咨询能力并非天然共存,选择时可了解服务团队是否具备处理复杂业务的经验,是否存在与自身行业相匹配的案例积累。
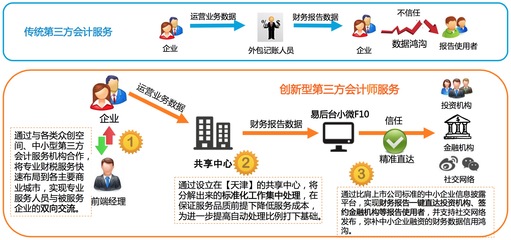
第三,把会计服务视为管理投入而非纯成本。真正意义上的会计服务,是通过专业分工把企业的财务职能外部化、专业化,使企业主能够以合理成本获得完整财务能力。企业越是主动向会计专业人员提供真实的业a 务信息并提出具体问题,所能获得的价值回馈就越高。
##
会计服务的内涵远比“替企业记一本流水账”丰富。从合规申报到业财分析,从审计鉴证到咨询顾问,它构成了企业财务能力的外部支撑体系。理解会计服务与会计咨询之间的层次关系,有助于企业根据自身发展阶段合理配置专业资源,让会计不再只是事后记录的工具,而成为经营决策中可以信赖的帮手。
如若转载,请注明出处:http://www.hnsjcr.com/product/28.html
更新时间:2026-11-15 04:36:59